Reproducibilidad
Cada gráfico está calculado, no dibujado
Una referencia científica debería ser verificable. Los gráficos cuantitativos de P(t) de esta página los genera código que usted mismo puede ejecutar, y la estimación agregada ilustrativa procede de un procedimiento de Monte Carlo con una semilla aleatoria fija. Esta página muestra los dos diagramas centrales como gráficos vectoriales seleccionables y enlaza el notebook que los reproduce.
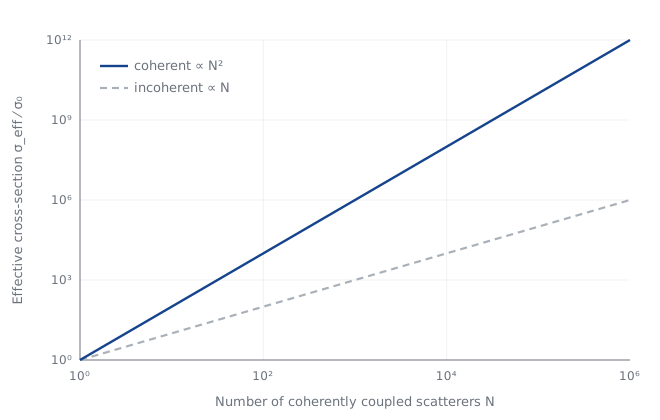
Amplificación coherente: la ley N²
Cuando muchos componentes reaccionan en fase, las amplitudes de dispersión se suman y la sección eficaz efectiva escala con el cuadrado de su número, N², en lugar de linealmente. Ese es el mecanismo que vuelve macroscópicamente relevante una sección eficaz por partícula minúscula, desarrollado en el capítulo sección eficaz de dispersión y en los Deep Dives. El gráfico contrasta la escala coherente N² con la escala lineal incoherente en ejes log-log.
Convergencia de Monte Carlo del agregado
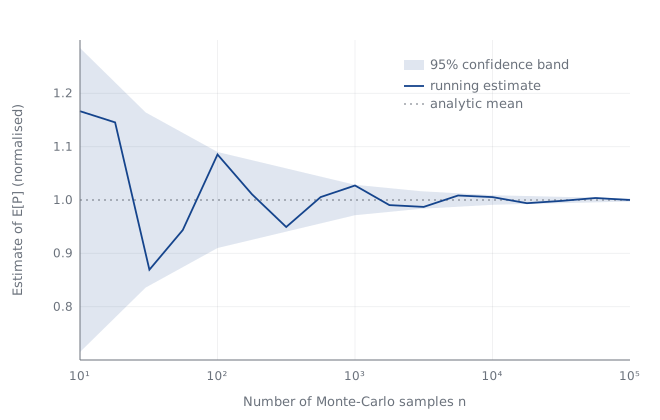
P(t) es un producto de factores, cada uno incierto en un orden de magnitud. Si se modela cada factor como log-normal, estimamos la media del producto por Monte Carlo. Como la media de un producto de distribuciones log-normales existe en forma cerrada, puede comprobarse que el estimador es insesgado: la estimación en curso converge hacia la media analítica y su banda de confianza del 95% se encoge como 1/√n. Esto complementa los capítulos validación de Monte Carlo y análisis sigma.
Reprodúzcalo usted mismo
El notebook de abajo vuelve a generar ambos gráficos e imprime la estimación de
Monte Carlo frente a la media analítica. Tiene una semilla fija, de modo que los
resultados son idénticos en cada ejecución, y solo depende de
numpy y matplotlib.
Descargar notebook — pt-schubart-reproducibility.ipynb →
Ejecútelo con pip install numpy matplotlib, luego ábralo en Jupyter,
o sin interfaz con jupyter nbconvert --execute.