Reproductibilité
Chaque graphique est calculé, non dessiné
Une référence scientifique devrait être vérifiable. Les graphiques quantitatifs relatifs à P(t) sur cette page sont produits par du code que vous pouvez exécuter vous-même, et l'estimation agrégée illustrative provient d'un procédé Monte-Carlo à graine aléatoire fixe. Cette page présente les deux diagrammes centraux sous forme de graphiques vectoriels sélectionnables et renvoie au notebook qui les reproduit.
Amplification cohérente : la loi en N²
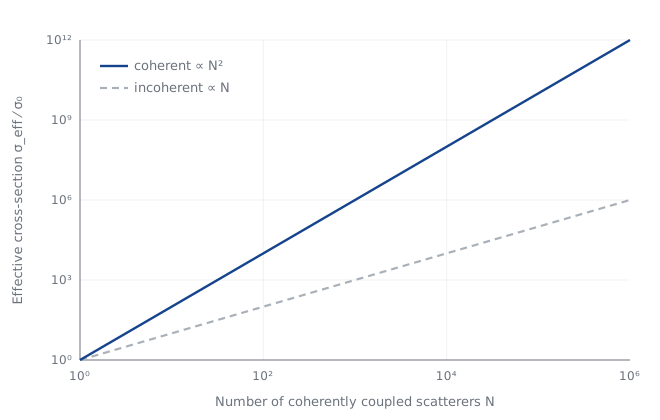
Lorsque de nombreux constituants réagissent en phase, les amplitudes de diffusion s'additionnent et la section efficace effective croît comme le carré de leur nombre, N², plutôt que linéairement. C'est le mécanisme qui rend une section efficace par particule minuscule macroscopiquement pertinente, développé dans le chapitre section efficace et dans les approfondissements. Le graphique oppose la mise à l'échelle cohérente en N² à la mise à l'échelle linéaire incohérente sur des axes log-log.
Convergence Monte-Carlo de l'agrégat
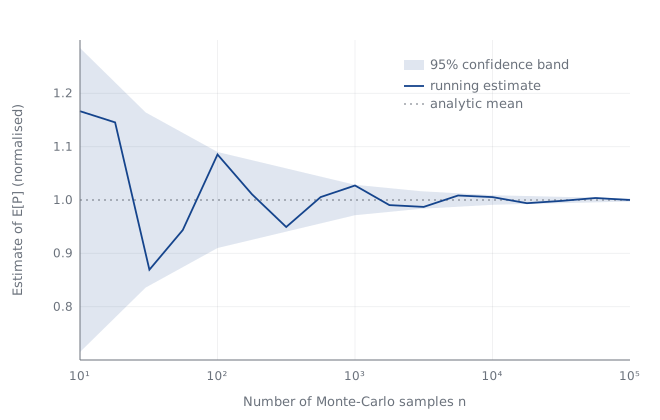
P(t) est un produit de facteurs, chacun incertain sur un ordre de grandeur. En modélisant chaque facteur comme log-normal, nous estimons la moyenne du produit par Monte-Carlo. Comme la moyenne d'un produit de lois log-normales existe sous forme fermée, on peut vérifier que l'estimateur est sans biais : l'estimation en cours converge vers la moyenne analytique et sa bande de confiance à 95 % se resserre en 1/√n. Cela complète les chapitres validation Monte-Carlo et analyse sigma.
Reproduire vous-même
Le notebook ci-dessous régénère les deux graphiques et affiche l'estimation
Monte-Carlo face à la moyenne analytique. Il possède une
graine fixe, de sorte que les résultats sont identiques d'une exécution à l'autre, et ne dépend
que de numpy et matplotlib.
Télécharger le notebook — pt-schubart-reproducibility.ipynb →
Exécuter avec pip install numpy matplotlib, puis ouvrir dans Jupyter,
ou sans interface avec jupyter nbconvert --execute.