Воспроизводимость
Каждый график рассчитан, а не нарисован
Научный ресурс должен быть проверяемым. Количественные графики для P(t) на этой странице создаются кодом, который вы можете запустить сами, а иллюстративная агрегированная оценка получена из процедуры Монте-Карло с фиксированным зерном генератора случайных чисел. Эта страница показывает две ключевые диаграммы как выделяемую векторную графику и ссылается на ноутбук, который их воспроизводит.
Когерентное усиление: закон N²
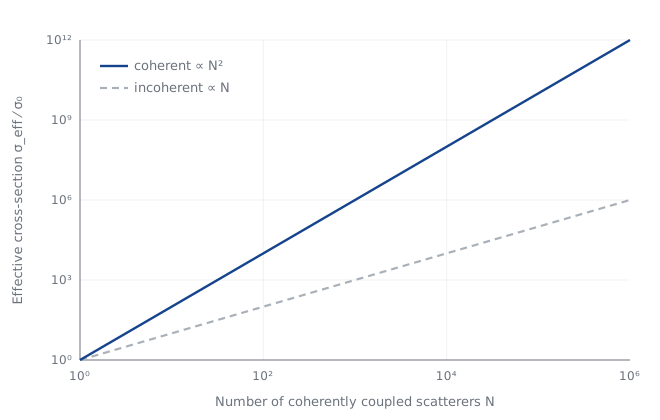
Когда множество составляющих реагируют в фазе, амплитуды рассеяния складываются, и эффективное сечение рассеяния масштабируется как квадрат их числа, N², а не линейно. Это механизм, который делает крошечное сечение на одну частицу макроскопически значимым, развёрнутый в главе сечение рассеяния и в Deep Dives. График сопоставляет когерентное масштабирование N² с некогерентным линейным масштабированием на лог-лог осях.
Сходимость Монте-Карло для агрегата
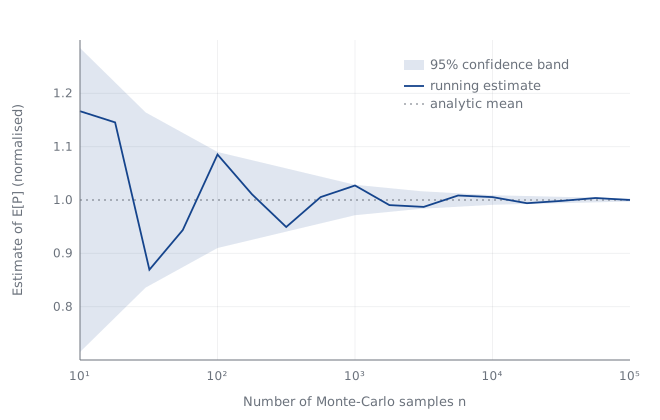
P(t) — это произведение факторов, каждый из которых неопределён в пределах порядка величины. Если моделировать каждый фактор как логнормальный, мы оцениваем среднее произведения методом Монте-Карло. Поскольку среднее произведения логнормальных распределений существует в замкнутой форме, можно проверить, что оценка несмещённая: текущая оценка сходится к аналитическому среднему, а её 95%-ный доверительный интервал сжимается как 1/√n. Это дополняет главы валидация методом Монте-Карло и анализ сигма.
Воспроизведите сами
Ноутбук ниже заново создаёт оба графика и выводит оценку Монте-Карло в
сравнении с аналитическим средним. У него фиксированное зерно, поэтому
результаты идентичны от запуска к запуску, и он зависит только от
numpy и matplotlib.
Скачать ноутбук — pt-schubart-reproducibility.ipynb →
Запустите с помощью pip install numpy matplotlib, затем откройте
в Jupyter или без интерфейса через jupyter nbconvert --execute.