Reproduzierbarkeit
Jede Grafik ist berechnet, nicht gezeichnet
Eine wissenschaftliche Referenz sollte überprüfbar sein. Die quantitativen Grafiken zu P(t) auf dieser Seite werden von Code erzeugt, den Sie selbst ausführen können, und der illustrative Aggregat-Schätzwert stammt aus einem Monte-Carlo-Verfahren mit festem Zufallskeim. Diese Seite zeigt die zwei Kern-Diagramme als selektierbare Vektorgrafiken und verlinkt das Notebook, das sie reproduziert.
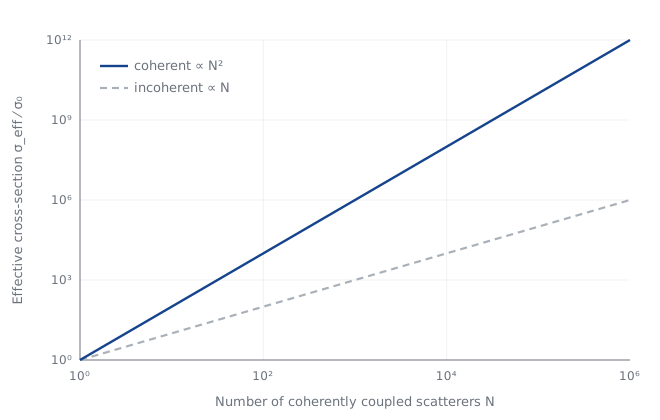
Kohärente Verstärkung: das N²-Gesetz
Wenn viele Bestandteile in Phase reagieren, addieren sich die Streuamplituden und der effektive Wirkungsquerschnitt skaliert mit dem Quadrat ihrer Zahl, N², statt linear. Das ist der Mechanismus, der einen winzigen Pro-Teilchen-Wirkungsquerschnitt makroskopisch relevant macht, entwickelt im Kapitel Wirkungsquerschnitt und in den Deep Dives. Die Grafik stellt die kohärente N²-Skalierung der inkohärenten linearen Skalierung auf log-log-Achsen gegenüber.
Monte-Carlo-Konvergenz des Aggregats
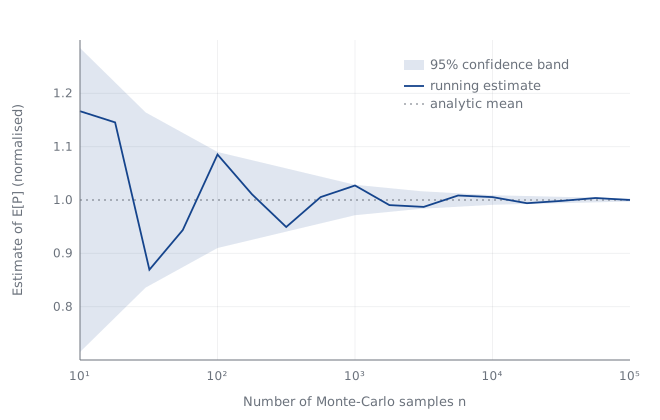
P(t) ist ein Produkt von Faktoren, jeder über eine Größenordnung unsicher. Modelliert man jeden Faktor als log-normal, schätzen wir den Mittelwert des Produkts per Monte-Carlo. Da der Mittelwert eines Produkts von Log-Normalverteilungen in geschlossener Form vorliegt, lässt sich prüfen, dass der Schätzer erwartungstreu ist: der laufende Schätzwert konvergiert gegen den analytischen Mittelwert und sein 95%-Konfidenzband schrumpft wie 1/√n. Das ergänzt die Kapitel Monte-Carlo-Validierung und Sigma-Analyse.
Selbst reproduzieren
Das Notebook unten erzeugt beide Grafiken neu und gibt den
Monte-Carlo-Schätzwert gegen den analytischen Mittelwert aus. Es hat einen
festen Keim, sodass die Ergebnisse Lauf für Lauf identisch sind, und hängt
nur von numpy und matplotlib ab.
Notebook herunterladen — pt-schubart-reproducibility.ipynb →
Ausführen mit pip install numpy matplotlib, dann in Jupyter
öffnen, oder headless mit jupyter nbconvert --execute.